El colapso eléctrico que nadie calcula en el precio del suelo logístico
Por Verónica Martín Tolosa MRICS (VMT 305) · Madrid
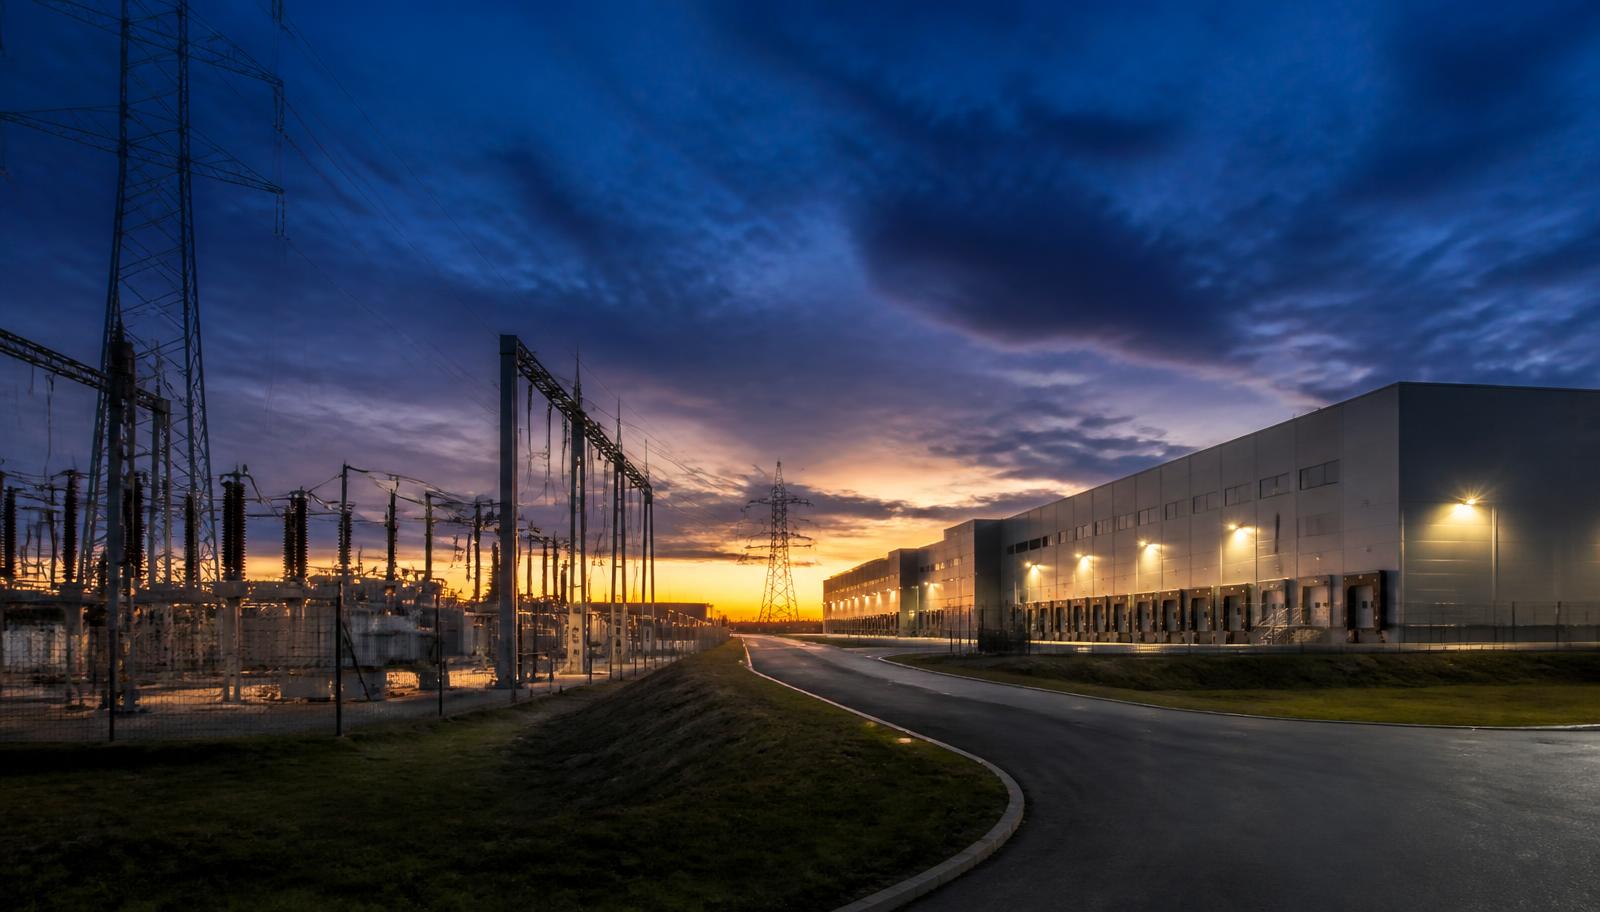
El 87% de los nudos eléctricos en España está saturado. Solo una de cada diez solicitudes de acceso a la red es concedida. El retraso medio en conexiones supera los cinco años.
Y sin embargo, este dato no aparece en casi ningún informe de due diligence logístico.
Los inversores que están entrando ahora en mercados secundarios —Tarragona, Zaragoza, Guadalajara sur, Murcia, Sevilla— están comprando activos cuya viabilidad operativa depende de una infraestructura eléctrica que, en muchos casos, no está disponible o tardará años en estarlo.
No es un riesgo hipotético. Es una realidad que ya está frenando proyectos en toda España y que el mercado aún no ha incorporado correctamente en los precios.
Por qué la electricidad es el riesgo logístico más subestimado
La logística moderna no es lo que era hace diez años. La automatización de almacenes, los sistemas de refrigeración para logística alimentaria y farmacéutica, la carga de flotas eléctricas y la climatización de espacios de alta rotación requieren potencias que hace una década no se contemplaban en el diseño de polígonos industriales.
Una nave logística estándar de 15.000 m² sin automatización puede requerir entre 250 y 500 kW de potencia contratada. Una nave con sistema automático de almacenamiento o con cámara frigorífica puede necesitar el doble o el triple. Y a partir de los 250 kW, casi con seguridad se necesita un centro de transformación propio y una línea de media tensión hasta el polígono.
El coste de esa infraestructura —entre 40.000 y 90.000 € solo el centro de transformación, sin contar la línea— no aparece en el precio del suelo. Aparece en el CAPEX post-adquisición, cuando el comprador ya no puede renegociar.
La saturación de la red como riesgo de inversión
El problema no es solo de coste. Es de tiempo.
Con el 87% de nudos saturados y tiempos de espera que superan los cinco años en algunas zonas, conseguir la potencia necesaria para operar una nave logística avanzada puede ser el factor limitante de toda la inversión.
Un fondo que compra suelo en un mercado secundario para desarrollar una plataforma logística clase A puede encontrarse con que el proyecto está listo, el arrendatario firmado, la nave construida — y sin acceso eléctrico suficiente para operar. O con un plazo de espera de tres años para conseguirlo. Es lo que ya está ocurriendo en varios polígonos de segunda y tercera corona.
Lo que el due diligence técnico debe verificar
Cuando acompañamos a un inversor en la evaluación de un activo logístico —especialmente en mercados secundarios— lo primero que analizamos no es el tejado. Es la acometida. Un TDD logístico riguroso debe verificar, como mínimo:
- Potencia contratada actual y potencia disponible en el punto de suministro. No la potencia máxima teórica del polígono, sino la real disponible hoy para ese activo.
- Estado del centro de transformación propio. Si existe: capacidad, año de instalación y estado. Si no existe: si es necesario para el uso previsto del arrendatario actual o futuro.
- Capacidad de la red de distribución en el nudo correspondiente. Los datos de saturación son públicos; la distribuidora publica mapas de acceso a red.
- Plazos y costes reales de conexión o ampliación, consultados directamente con la distribuidora del área.
- Previsión de necesidades del arrendatario. Un operador generalista, uno de temperatura controlada y uno con flota eléctrica propia tienen perfiles de demanda muy distintos.
Mercados secundarios: más oportunidad, más desconocimiento
La escasez de suelo logístico en primera corona —con disponibilidad por debajo del 3% en Madrid y Cataluña— está llevando a inversores y promotores a mercados que hasta hace dos años no estaban en el radar. La oportunidad es real: el precio del suelo es más bajo y la demanda de operadores crece.
Pero los mercados secundarios tienen menos histórico, la infraestructura eléctrica es más variable y los plazos urbanísticos son más impredecibles. Quien entra bien informado captura valor. Quien entra sin verificar la infraestructura eléctrica asume un riesgo que el precio de compra no refleja.
Una pregunta antes de firmar
¿Cuánta potencia eléctrica real tiene este activo, y es suficiente para el uso que el arrendatario necesita en los próximos diez años? Si la respuesta no está en el TDD, el TDD está incompleto.
Si estás evaluando activos logísticos en España y quieres una due diligence técnica que incluya el análisis de infraestructura eléctrica, hablemos.
Analizar un activo logístico